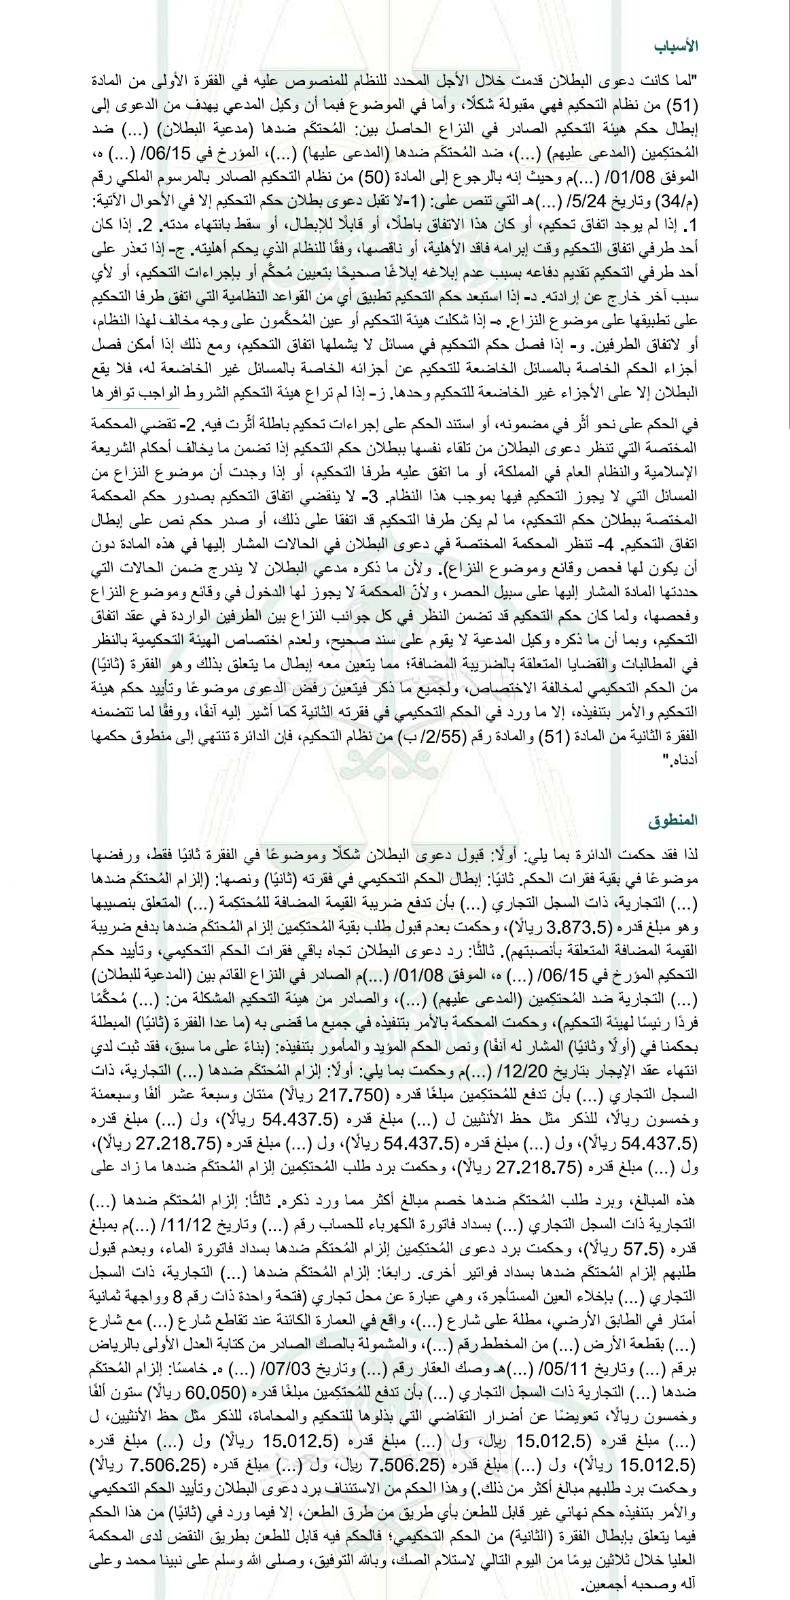
اطلعت على حكم صادر من محكمة الاستئناف بالرياض، قضت فيه المحكمة ببطلان جزء من حكم تحكيمي؛ لعدم اختصاص هيئة التحكيم بالفصل في المطالبة المتعلقة بضريبة القيمة المضافة.
تتلخص القضية في نزاع ناشئ عن عقد إيجار، حيث أصدرت فيه هيئة التحكيم حكمها بإلزام أحد الأطراف بسداد مبلغ ضريبة القيمة المضافة، من ثم أقام المحكوم ضده دعوى بطلان، وكان من ضمن ما دفع به أن المطالبة المتعلقة بضريبة القيمة المضافة لا تدخل في اختصاص هيئة التحكيم.
ورأت محكمة الاستئناف أن الفصل في المنازعات المتعلقة بضريبة القيمة المضافة ينعقد للجهة المختصة بالمنازعات الضريبية، واستندت في ذلك إلى الأحكام المنظمة لاختصاص لجنة الفصل في المخالفات والمنازعات الضريبية، وذلك استنادًا إلى المادة (67) من نظام ضريبة الدخل.
لكن هل يترتب على ذلك بطلان حكم التحكيم كاملًا؟
المحكمة لم تبطل الحكم كاملًا، وإنما قضت ببطلانه في الجزء المتعلق بضريبة القيمة المضافة فقط، وأيدت الحكم فيما عدا ذلك وأمرت بتنفيذه.
وهذا الحكم يلفت الانتباه لمسألتين؛ الأولى أن وجود شرط التحكيم في العقد لا يعني بالضرورة دخول جميع المطالبات في اختصاص هيئة التحكيم، والثانية أن بطلان جزء من الحكم لا يعني بالضرورة بطلان الحكم كاملًا متى أمكن فصل الجزء الباطل عن باقي الحكم.
لذلك من المهم عند نظر الدعوى التحكيمية التحقق من اختصاص الهيئة بكل طلب على حدة، خصوصًا إذا كان من بين الطلبات ما يتعلق بمسائل أسند النظام الفصل فيها إلى جهة أخرى.
#التحكيم #التحكيم_التجاري #ضريبة_القيمة_المضافة #المنازعات_الضريبية #بطلان_حكم_التحكيم #التحكيم_السعودي